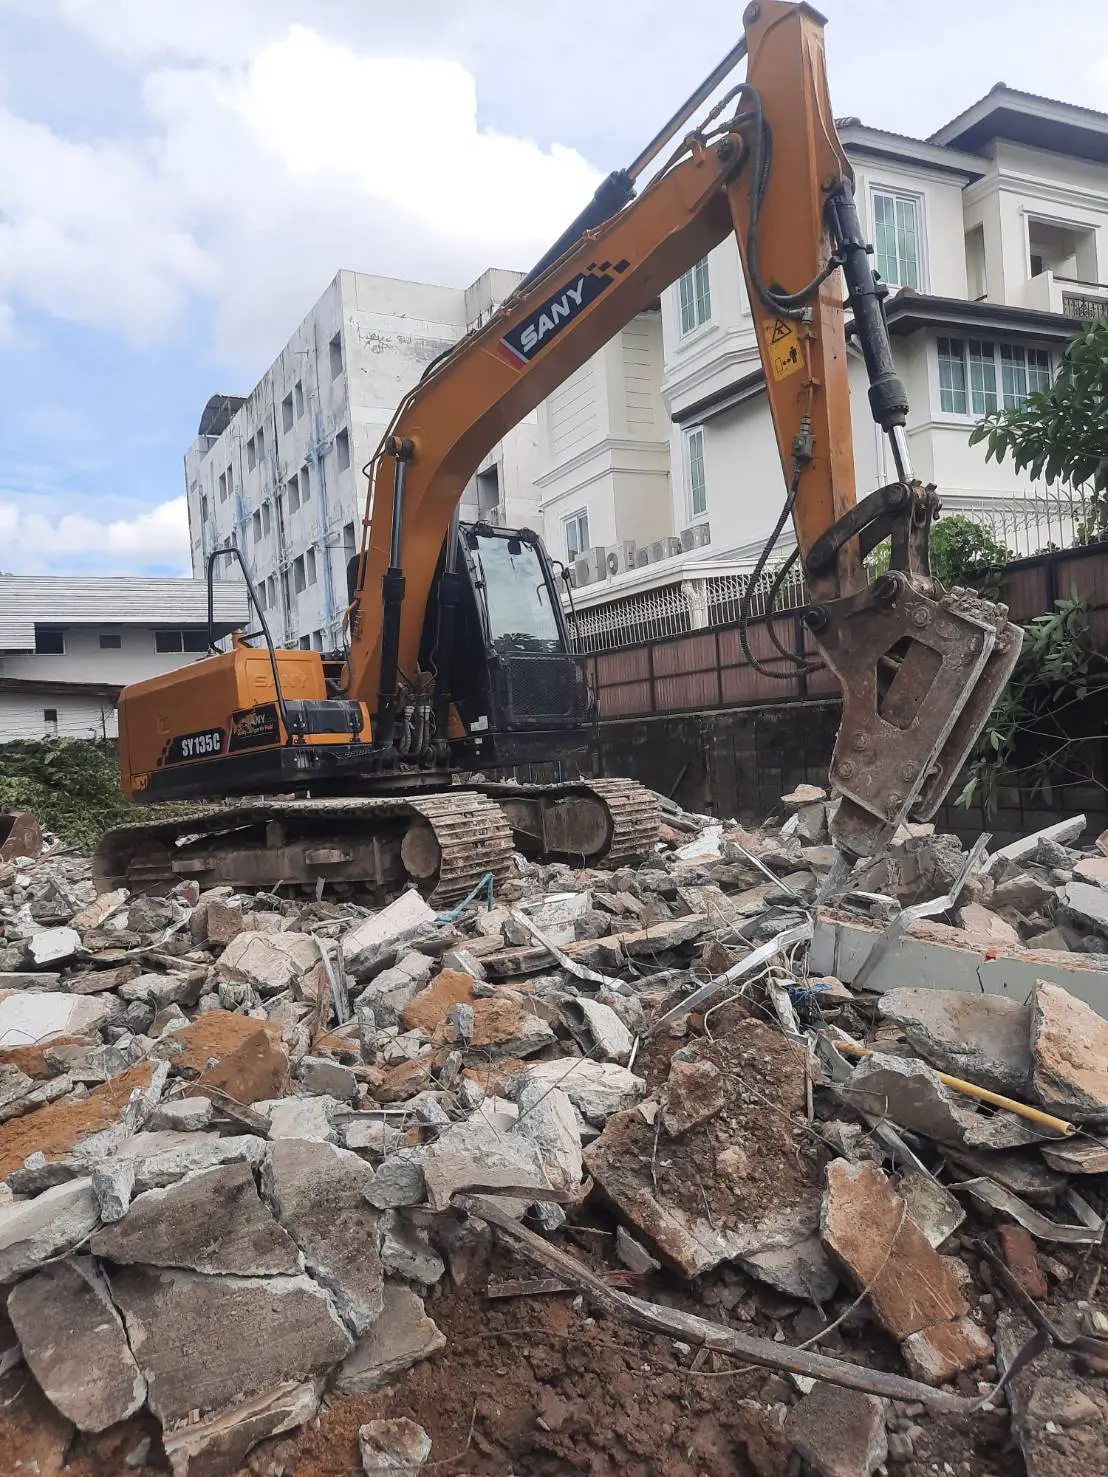
งานทุบตึกและรื้อถอนอาคารถือเป็นหนึ่งในกิจกรรมก่อสร้างที่มีความเสี่ยงสูงต่อบุคคลภายนอกและสิ่งปลูกสร้างข้างเคียง ไม่ว่าจะเป็นปัญหาเศษวัสดุกระเด็น ฝุ่นละออง หรือแรงสั่นสะเทือนที่อาจทำให้กำแพงเพื่อนบ้านแตกร้าว การทำสัญญาว่าจ้างผู้รับเหมาที่มีกรมธรรม์ประกันภัยความรับผิดต่อบุคคลภายนอก (Third-Party Liability Insurance - TPL) ที่ครอบคลุม ถือเป็นเกราะกำบังทางกฎหมายและการเงินที่สำคัญที่สุดสำหรับเจ้าของที่ดิน
ประกันภัย TPL ในงานก่อสร้างและรื้อถอนคืออะไร?
ประกันภัยความรับผิดตามกฎหมายต่อบุคคลภายนอก คุ้มครองความรับผิดทางแพ่งที่ผู้เอาประกันภัย (ทั้งผู้รับเหมาและเจ้าของอาคาร) ต้องรับผิดชอบตามกฎหมาย กรณีเกิดอุบัติเหตุจากการดำเนินงานรื้อถอนจนทำให้บุคคลภายนอกเสียชีวิต บาดเจ็บ หรือทรัพย์สินเสียหาย
ขอบเขตความคุ้มครองหลัก: ทรัพย์สิน ชีวิต และร่างกาย
กรมธรรม์จะคุ้มครองค่ารักษาพยาบาล ค่าชดเชยการสูญเสียรายได้ และค่าซ่อมแซมความเสียหายต่อบ้าน รถยนต์ หรือสิ่งปลูกสร้างของเพื่อนบ้าน รวมถึงค่าใช้จ่ายในการต่อสู้คดีทางศาลและการประนีประนอมยอมความ
ข้อยกเว้นสำคัญที่ประกันอาจปฏิเสธความรับผิด
ประกันมักมีข้อยกเว้น เช่น ความเสียหายจากการสั่นสะเทือน (Vibration Exclusion) หรือการทรุดตัวของดิน (Weakening of Support) เว้นแต่จะมีการซื้อความคุ้มครองเพิ่มเติม (Endorsement 001/002) ดังนั้นหากโครงการมีความเสี่ยงเรื่องแรงสั่นสะเทือนสูง ควรตรวจสอบให้แน่ใจว่ากรมธรรม์ที่จัดทำได้ซื้อความคุ้มครองขยายข้อยกเว้นเหล่านี้ครอบคลุมแล้ว
วงเงินประกันภัยที่เหมาะสมสำหรับงานทุบตึกแต่ละประเภท
สำหรับบ้านเดี่ยวทั่วไป วงเงินคุ้มครองควรอยู่ที่ 1-5 ล้านบาท ส่วนตึกแถวหรืออาคารสูงในเมือง ควรมีวงเงินคุ้มครองขั้นต่ำ 10 - 50 ล้านบาท เพื่อให้ครอบคลุมความเสี่ยงกรณีเกิดเหตุไม่คาดฝันต่ออาคารข้างเคียงที่มีมูลค่าสูง
5. มาตรการทางวิศวกรรมและการบริหารความเสี่ยงในงานรื้อถอน
สำหรับงานรื้อถอนอาคารทั่วไป สิ่งสำคัญที่สุดคือมาตรการป้องกันก่อนเกิดเหตุตามหลักวิศวกรรม วสท. และ มยผ. เช่น การตัดจอยท์ (Diamond Wire Saw) เพื่อแยกโครงสร้างกำแพงร่วม, การค้ำยันโครงสร้าง (Shoring), และการติดตั้งระบบกันฝุ่น-สะเก็ดวัสดุ ส่วนการจัดทำประกันภัยความรับผิดต่อบุคคลภายนอก (TPL) ผู้ว่าจ้างและเจ้าของโครงการสามารถพิจารณาจัดทำเพิ่มเติมร่วมกับบริษัทประกันภัยชั้นนำได้ตามขนาดและระดับความเสี่ยงของหน้างานจริง
คำถามที่พบบ่อย (FAQ)
Q หากบ้านเพื่อนบ้านเกิดรอยร้าว ใครเป็นผู้รับผิดชอบค่าซ่อมแซม?
หากเกิดความเสียหายอันเนื่องมาจากการปฏิบัติงาน ผู้รับเหมามีหน้าที่รับผิดชอบตรวจสอบและแก้ไขตามเงื่อนไขสัญญาว่าจ้างและแผนงานความปลอดภัย
Q เจ้าของบ้านต้องจ่ายค่าเบี้ยประกันเพิ่มเองหรือไม่?
ขึ้นอยู่กับข้อตกลงและเงื่อนไขสัญญาของแต่ละโครงการ โดยทั่วไปงานขนาดเล็กจะเน้นการควบคุมงานตามหลักวิศวกรรมเพื่อป้องกันความเสียหาย ส่วนโครงการขนาดใหญ่หรืออาคารสูง ผู้ว่าจ้างอาจตกลงจัดทำประกันภัยความรับผิดบุคคลภายนอกเพิ่มเติมตามวงเงินที่กำหนดใน TOR
| ขนาดและประเภทโครงการ | วงเงินประกันภัยขั้นต่ำที่แนะนำ | ขอบเขตความคุ้มครองหลัก |
|---|---|---|
| บ้านเดี่ยว / ทาวน์เฮ้าส์ 1-2 ชั้น | 1,000,000 - 3,000,000 บาท | ความเสียหายต่อรั้ว กำแพง และตัวบ้านข้างเคียง |
| ตึกแถวพาณิชย์ / อาคารสูง 3-5 ชั้น | 5,000,000 - 10,000,000 บาท | โครงสร้างแตกร้าว การสั่นสะเทือน ยานพาหนะสัญจร |
| โรงงานอุตสาหกรรม / โกดังขนาดใหญ่ | 10,000,000 - 50,000,000 บาท | มลพิษ ฝุ่นละออง อัคคีภัย และชีวิตบุคคลภายนอก |
วางแผนงานรื้อถอนและปรับเคลียร์พื้นที่ กับทีมวิศวกรพูนสินการโยธา
ควบคุมงานโดยสามัญวิศวกรโยธา (สย.) มีใบอนุญาตถูกต้อง 100% เน้นความปลอดภัยตามมาตรฐานวิศวกรรม ตีราคารับซื้อซากเหล็กและวัสดุรีไซเคิลคืนให้เต็มมูลค่า
ต้องการทราบงบประมาณรื้อถอนสำหรับโครงการของคุณ?
คำนวณราคาทุบตึก รื้อบ้าน ถมที่ดิน และหักมูลค่าซากเหล็กรีไซเคิลได้ทันที ประเมินฟรีไม่มีข้อผูกมัด
ตรวจทานเนื้อหาและกำกับความปลอดภัย: สามัญวิศวกรโยธา (สย.) | บจก. พูนสินการโยธา
บริษัท พูนสินการโยธา จำกัด ให้บริการรับเหมาทุบตึก รื้อถอนอาคาร โรงงาน โกดัง และประมูลโครงสร้างเหล็ก ควบคุมงานโดยสามัญวิศวกรโยธาวิชาชีพ (สย.) ภายใต้มาตรฐานความปลอดภัย มยผ. 1301/1302 และ พ.ร.บ. ควบคุมอาคาร พ.ศ. 2522
จุดเด่นและมาตรฐานบริการ (Engineering Highlights):